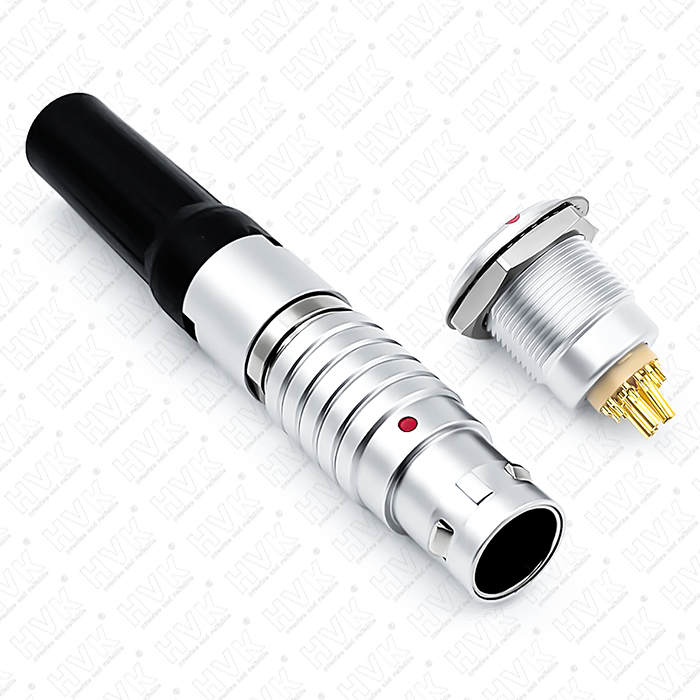
在全球電子化與信息化浪潮的推動(dòng)下,同軸電連接器作為信號(hào)傳輸?shù)暮诵牟考涫袌?chǎng)格局正經(jīng)歷著深刻變革。從技術(shù)迭代到需求結(jié)構(gòu),從政策導(dǎo)向到競(jìng)爭(zhēng)態(tài)勢(shì),多重因素交織作用,共同勾勒出行業(yè)未來(lái)的發(fā)展輪廓。
政策驅(qū)動(dòng)是當(dāng)前同軸電連接器市場(chǎng)變革的核心動(dòng)力之一。國(guó)家新基建與信創(chuàng)戰(zhàn)略的深度融合,正從頂層設(shè)計(jì)層面重塑產(chǎn)業(yè)生態(tài)。截至2025年底,中國(guó)累計(jì)建成5G基站突破420萬(wàn)個(gè),預(yù)計(jì)2026年將攀升至550萬(wàn)個(gè)以上,高頻毫米波連接器需求隨之爆發(fā),直接推動(dòng)高端SMP、SSMP等微型化盲插連接器市場(chǎng)規(guī)模在2025年達(dá)到48.6億元,同比增長(zhǎng)22.4%。信創(chuàng)政策則倒逼關(guān)鍵基礎(chǔ)元器件國(guó)產(chǎn)自給率提升,2026年預(yù)計(jì)達(dá)到75%以上,軍用及特種行業(yè)國(guó)產(chǎn)品牌市場(chǎng)份額已躍升至63.8%。同時(shí),綠色制造政策迫使供應(yīng)鏈低碳化轉(zhuǎn)型,頭部企業(yè)單位產(chǎn)品碳排放量較2020年下降28.4%,再生銅在高端材料中應(yīng)用比例首次突破45%,行業(yè)標(biāo)準(zhǔn)升級(jí)更是將工作頻率上限提至40GHz,嚴(yán)苛限定電壓駐波比,淘汰了約35%的中低端產(chǎn)能,帶動(dòng)2025年行業(yè)專(zhuān)用自動(dòng)化設(shè)備投資規(guī)模達(dá)94.3億元。
需求結(jié)構(gòu)的變化是市場(chǎng)趨勢(shì)的直接體現(xiàn)。傳統(tǒng)通信領(lǐng)域,5G基站建設(shè)從“廣覆蓋”轉(zhuǎn)向“深覆蓋+優(yōu)覆蓋”,2025年存量483.8萬(wàn)座帶來(lái)持續(xù)維護(hù)升級(jí)需求,6G預(yù)研啟動(dòng)則為長(zhǎng)期增長(zhǎng)蓄力。新興領(lǐng)域需求呈現(xiàn)爆發(fā)式增長(zhǎng),低軌衛(wèi)星組網(wǎng)加速,星載連接器用量隨之激增;新能源汽車(chē)智能化升級(jí),智能駕駛、車(chē)聯(lián)網(wǎng)、高壓快充等功能催生高頻高速同軸連接器需求;數(shù)據(jù)中心規(guī)模不斷擴(kuò)大,對(duì)高速、高頻、高密度信號(hào)傳輸?shù)男枨笕找嫱ⅲA(yù)計(jì)到2025年,數(shù)據(jù)中心領(lǐng)域?qū)νS連接器的需求將占全球總需求的近三成。此外,智能家居、智能城市等物聯(lián)網(wǎng)應(yīng)用的普及,也讓同軸連接器在短距離、高頻信號(hào)傳輸方面的優(yōu)勢(shì)更加凸顯。
技術(shù)創(chuàng)新是推動(dòng)市場(chǎng)發(fā)展的核心引擎。當(dāng)前,同軸連接器正朝著高頻化、小型化、集成化方向演進(jìn)。毫米波、太赫茲等高頻技術(shù)的應(yīng)用,滿(mǎn)足了5G、6G通信及衛(wèi)星互聯(lián)網(wǎng)對(duì)信號(hào)傳輸速率的要求;微型化、板載型產(chǎn)品的研發(fā),適應(yīng)了電子設(shè)備輕量化、緊湊化的發(fā)展趨勢(shì);集成化模塊與系統(tǒng)級(jí)方案的推出,實(shí)現(xiàn)了大功率、小型化及多種信號(hào)控制的一體化需求。在材料與工藝方面,低介電常數(shù)材料、精密電鍍、激光焊接成為核心技術(shù),不僅提升了產(chǎn)品性能,也推動(dòng)了生產(chǎn)效率的提高。智能制造與工業(yè)4.0的推進(jìn),讓同軸連接器生產(chǎn)更加自動(dòng)化、智能化,關(guān)鍵工序數(shù)控化率已突破85%,數(shù)字孿生技術(shù)將新產(chǎn)品研發(fā)周期縮短58%至5.8個(gè)月,有效提升了企業(yè)的創(chuàng)新能力與市場(chǎng)響應(yīng)速度。
競(jìng)爭(zhēng)格局的演變是市場(chǎng)趨勢(shì)的重要組成部分。全球連接器行業(yè)仍由美、日廠商占據(jù)主導(dǎo)地位,2024年全球前十大連接器廠商中僅1家中國(guó)大陸公司,但國(guó)內(nèi)企業(yè)正加速崛起。中航富士達(dá)、陜西華達(dá)、中航光電等“國(guó)家隊(duì)”憑借技術(shù)優(yōu)勢(shì),在防務(wù)與通信領(lǐng)域占據(jù)重要地位,中航富士達(dá)更是前瞻性布局商業(yè)航天、低空經(jīng)濟(jì)和量子計(jì)算等新興賽道;吳通控股、江蘇華燦電訊等企業(yè)在民用通信市場(chǎng)深耕,依托大客戶(hù)戰(zhàn)略實(shí)現(xiàn)穩(wěn)步發(fā)展。隨著國(guó)產(chǎn)替代進(jìn)程的加快,2026年高端頻段國(guó)產(chǎn)市場(chǎng)份額預(yù)計(jì)將突破75%,行業(yè)競(jìng)爭(zhēng)逐漸從成本競(jìng)爭(zhēng)轉(zhuǎn)向技術(shù)競(jìng)爭(zhēng),技術(shù)驅(qū)動(dòng)型企業(yè)優(yōu)勢(shì)凸顯,“專(zhuān)精特新”企業(yè)與綜合龍頭并存的格局正在形成。
商業(yè)模式的創(chuàng)新是市場(chǎng)趨勢(shì)的必然結(jié)果。行業(yè)正從單一產(chǎn)品銷(xiāo)售向“連接+服務(wù)”模式轉(zhuǎn)型,2025年服務(wù)性收入占比已升至19.6%,客戶(hù)全生命周期價(jià)值提升2.4倍。預(yù)測(cè)性維護(hù)、備件管理、技術(shù)咨詢(xún)等高附加值服務(wù)的推出,不僅增強(qiáng)了客戶(hù)粘性,也為企業(yè)創(chuàng)造了新的利潤(rùn)增長(zhǎng)點(diǎn)。產(chǎn)學(xué)研用一體化創(chuàng)新機(jī)制的建立,促使成果轉(zhuǎn)化率躍升至41.3%,加速了技術(shù)成果向?qū)嶋H生產(chǎn)力的轉(zhuǎn)化。共享制造模式的應(yīng)用,釋放等效產(chǎn)能3.5億只/年,降低單位能耗24.6%,實(shí)現(xiàn)了資源的優(yōu)化配置與高效利用。
展望未來(lái),同軸電連接器市場(chǎng)將在政策、需求、技術(shù)、競(jìng)爭(zhēng)與商業(yè)模式的共同作用下,繼續(xù)保持穩(wěn)健增長(zhǎng)。企業(yè)唯有緊跟市場(chǎng)趨勢(shì),加大技術(shù)創(chuàng)新投入,優(yōu)化產(chǎn)品結(jié)構(gòu),提升服務(wù)能力,才能在激烈的市場(chǎng)競(jìng)爭(zhēng)中占據(jù)有利地位,推動(dòng)行業(yè)從“中國(guó)制造”向“中國(guó)創(chuàng)造”躍遷。